La capacidad aérea en Europa sigue creciendo, pero llega al invierno con señales de desaceleración entre varias grandes aerolíneas. Official Airline Guide (OAG) contabiliza 168,8 millones de asientos programados en septiembre, un 3,8% más interanual, aunque las compañías tradicionales apenas avanzan un 1,1%, frente al 7,9% de las low cost. Al mismo tiempo, IATA sitúa el precio medio mundial del combustible aéreo en 171,01 dólares por barril, tras subir un 9% semanal.
Ese encarecimiento obliga a revisar programas, proteger márgenes y retirar capacidad de las rutas menos rentables. Lufthansa ha activado un recorte específico para el invierno; Ryanair ha reducido su objetivo anual de pasajeros; IAG prevé cerrar 2026 con capacidad plana, y Air France-KLM ha rebajado su previsión de crecimiento. A las tensiones del combustible se suman la crisis de Oriente Medio, problemas de motores, costes laborales y una competencia intensa en el corto radio europeo.
Las aerolíneas europes adoptan distintas estrategias para sobrevivir a un invierno de queroseno caro. Fuente: Freepik
Pero Europa no vuela en una sola dirección, sino que se detectan diversas tendencias. De este modo, Wizz Air aumenta en septiembre su oferta un 25,8%, easyJet un 2,5% y KLM un 5,5%, mientras Ryanair todavía presenta crecimiento antes de aplicar el freno invernal. El resultado es un mercado a dos velocidades: unos operadores eliminan capacidad aérea marginal para reducir exposición al combustible y otros aprovechan flota disponible, recuperación operativa o posiciones competitivas para seguir ganando cuota durante la próxima temporada.
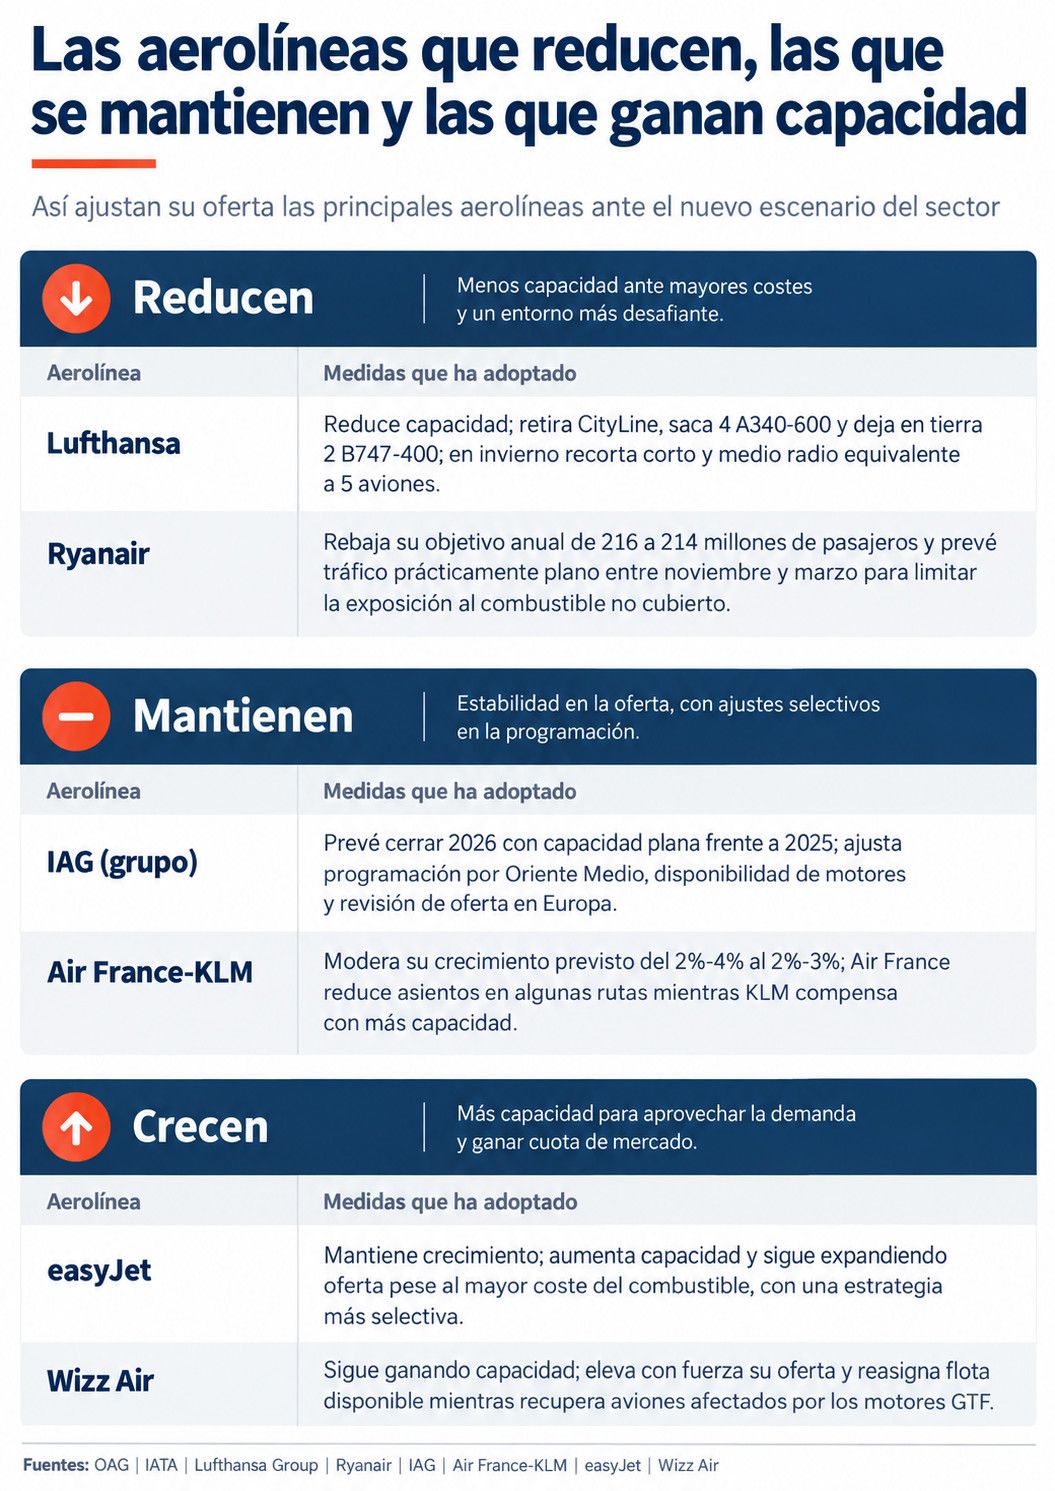
Las tres posiciones que adoptan las aerolíneas sobre su capacidad en temporada baja. Fuente: IA/Hosteltur
Ante esta situación, el efecto más probable para el turismo no es una escasez generalizada de vuelos, sino una oferta más selectiva por rutas, mercados y temporadas. Menos capacidad marginal puede sostener los precios cuando la demanda resiste, especialmente si el combustible permanece caro. Ryanair ya advierte de subidas materiales de tarifas en el corto radio si el petróleo continúa elevado. La capacidad retirada por unos operadores puede ser ocupada parcialmente por compañías que siguen creciendo.
Los cambios de capacidad en grupos aéreos y aerolíneas
- Lufthansa recorta flota y capacidad. Lufthansa es el caso más visible. OAG registra en septiembre un 4,3% menos de asientos, 246.000 menos. El grupo retiró la capacidad de CityLine y, al terminar el verano, sacará cuatro A340-600 y dejará en tierra dos Boeing 747-400; en invierno recortará además el corto y medio radio equivalente a cinco aviones. Lufthansa atribuye el ajuste al queroseno, que se había más que duplicado, y a costes laborales adicionales.
- Ryanair frena precisamente durante el invierno. Ryanair mantiene todavía un 4,6% más de asientos en septiembre, pero ha decidido frenar en invierno. El 2 de septiembre rebajó de 216 a 214 millones su objetivo de pasajeros para el ejercicio fiscal 2027 y prevé que el tráfico entre noviembre y marzo quede prácticamente plano. Tiene cubierto alrededor del 80% del combustible a unos 67 dólares por barril; el resto quedaba expuesto a un mercado que entonces rondaba los 140 dólares.
- IAG pasa de crecer a mantener capacidad. IAG también ha reducido sus expectativas. En el primer semestre su capacidad cayó un 0,1% y en Europa retrocedió un 2,8%. El grupo espera ahora que 2026 termine con capacidad plana respecto a 2025 y calcula un coste anual de combustible de entre 8.300 y 8.600 millones de euros. Además, señala cancelaciones por el conflicto de Oriente Medio, problemas de disponibilidad de motores y ajustes de Iberia y Vueling en el corto radio europeo.
- Air France-KLM prevé crecer menos. Air France-KLM no está reduciendo capacidad en términos agregados, pero sí ha moderado el ritmo. Tras crecer un 2,6% en el segundo trimestre, rebajó su previsión anual desde el 2%-4% hasta el 2%-3%. Calcula una factura de combustible de 8.900 millones de dólares, 2.000 millones más que en 2025. OAG refleja además comportamientos opuestos dentro del grupo: Air France pierde 270.000 asientos en septiembre, mientras KLM aumenta su capacidad un 5,5%.
- Wizz Air y easyJet todavía aceleran. En el extremo contrario están easyJet y Wizz Air. OAG sitúa su capacidad de septiembre un 2,5% y un 25,8% por encima de 2025, respectivamente. EasyJet elevó un 3% sus ASK (Asientos-Kilómetro Disponibles) en su tercer trimestre fiscal, pese a que su coste unitario de combustible aumentó un 13%. Wizz Air incrementó un 14,9% sus ASK en su primer trimestre fiscal, aunque su coste unitario de combustible subió un 21,3%.


Para comentar, así como para ver ciertos contenidos de Hosteltur, inicia sesión o crea tu cuenta
Inicia sesiónEsta noticia no tiene comentarios.