La decisión de airBaltic de acogerse al Capítulo 11 de la legislación estadounidense ha convertido a la aerolínea letona en el primer gran aviso europeo de la crisis abierta por la guerra en Oriente Medio. La compañía seguirá volando mientras reestructura su deuda, pero esta maniobra llega después de meses de tensión financiera y en un momento en que el combustible aéreo vuelve a deteriorar unos márgenes que ya eran estrechos.
El problema trasciende a una sola compañía aérea, a tenor de las noticias que se van sucediendo a lo largo de los últimos meses. IATA calcula que el beneficio neto mundial de las aerolíneas caerá este año a 23.000 millones de dólares, prácticamente la mitad que en 2025 y muy por debajo de la previsión previa, mientras el margen neto se reducirá al 2%. El jet fuel promediará 152 dólares por barril, casi un 70% más, y absorberá el 31,4% de los costes operativos, frente al 25,4% del ejercicio anterior.
La exposición del transporte aéreo europeo
Europa afronta una exposición particular, en este caso, y como muestra de ello basta recordar que IATA prevé que sus aerolíneas reduzcan el beneficio neto desde 13.000 hasta 9.600 millones de dólares y el margen del 4,5% al 3,1%. Aunque antes de la crisis tenían cubierto cerca del 70% de sus necesidades de combustible, esas coberturas vencen progresivamente. A ello se suman desvíos y cancelaciones ligados al conflicto, restricciones de espacio aéreo, costes regulatorios y otras disrupciones que limitan la capacidad para absorber nuevos sobresaltos.
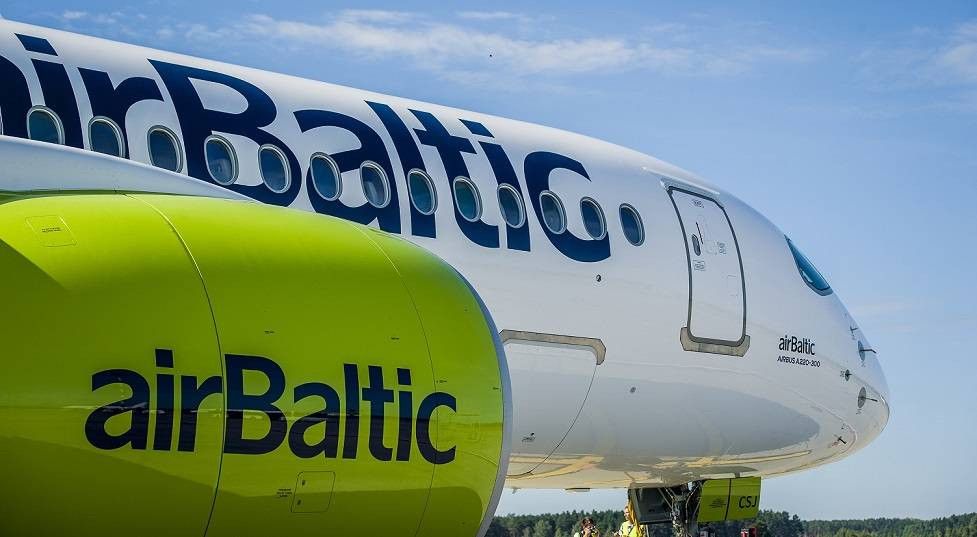
AirBaltic lucha desde 2020, cuando empezó la pandemia de Covid 19, para evitar la quiebra. Fuente: airBaltic
Pero, eso no significa que todas las compañías con pérdidas estén amenazadas de quiebra. Lo que sí implica es que el invierno puede ser especialmente duro para operadores pequeños o con balances debilitados: finaliza la generación de caja del verano, cae la demanda y continúa el encarecimiento del queroseno. El riesgo aumenta cuando ese shock se superpone a deuda elevada, patrimonio deteriorado, pérdidas recurrentes o necesidad de financiación, una combinación presente en varias aerolíneas europeas.
Cuando la crisis agrava problemas anteriores
Una crisis puede acelerar problemas anteriores, y aquí es útil recordar el caso de la estadounidense Spirit Airlines. La low cost cesó operaciones en mayo después de dos procesos de bancarrota, años de pérdidas, deuda elevada y el fracaso de su fusión con JetBlue. Sin embargo, lo que le dio la puntilla fue la duplicación del precio del jet fuel a causa del inicio un mes antes de la guerra en Oriente Medio, que agravó esa fragilidad hasta hacer inviable su rescate.
A continuación vamos a realizar un repaso por aerolíneas europeas en situación de vulnerabilidad, agravada por la extensión del conflicto, que se suma al de Ucrania, que comenzó cuando los perniciosos efectos de la pandemia de Covid 19 empezaban a disiparse. Una concatenación de eventos que ha desembocado en zozobra para el sector aéreo. La inclusión en esta lista no supone un señalamiento de las compañías, que bien podrían superar sus problemas satisfactoriamente.
Las 7 aerolíneas europeas con mayor exposición en el segundo semestre de 2026
- AirBaltic: la primera en buscar protección judicial. Es ahora el caso europeo más grave. Esta misma semana solicitó protección del Capítulo 11 tras fracasar las negociaciones para obtener financiación suficiente fuera de los tribunales y después de que el combustible empeorara su liquidez. La compañía ha asegurado 350 millones de euros de financiación para mantener la actividad mientras reestructura deuda. The Wall Street Journal añade que prevé reducir su flota desde 54 aviones hasta unos 36 y renegociar arrendamientos.
- Volotea: financiación y ajustes para proteger la liquidez. Presenta una de las situaciones que requieren vigilancia. Las cuentas auditadas por EY señalan un patrimonio negativo de 77,5 millones y unas pérdidas previstas de 33 M€ en 2026. La compañía ha aplazado 49,3 millones en pagos y negocia 25 millones de financiación adicional. Además, ha reducido en tres aviones su flota de verano y revisa semanalmente la rentabilidad de las rutas, mientras mantiene coberturas parciales de jet fuel.
- Norse Atlantic: capital, recortes y búsqueda de una solución estratégica. Combina pérdidas operativas con una revisión estratégica de su futuro. La aerolínea comunicó un EBITDAR negativo de 8,4 millones de dólares en el segundo trimestre, afectado por combustible elevado, menor utilización de aviones y disrupciones operativas. Para reforzar su posición completó una ampliación de capital de unos 110 millones de dólares, mantiene un programa de reducción de costes de 50 millones anuales y ha formalizado un proceso que contempla venta, fusión o asociación.
- Croatia Airlines: combustible, flota y apoyo del Estado. Muestra vulnerabilidad creciente, aunque sus problemas no proceden solo del combustible. La agencia HINA informó de pérdidas de 49,7 millones de euros en el primer semestre, con costes operativos al alza y 11,9 millones adicionales en carburante, junto a impactos financieros, cambiarios y de transición de flota. El Gobierno croata ha aprobado una recapitalización plurianual que incluye para 2026 conversión de deuda y una aportación en efectivo de 35 millones de euros.
- Wizz Air: pérdidas importantes, pero un fuerte colchón de liquidez. Refleja presión severa, pero no ofrece señales comparables de insolvencia. Sus cuentas del primer trimestre muestran una pérdida neta de 198,2 millones de euros y un incremento del 21,3% del coste de combustible por asiento. Frente a ello, cerró junio con 2.212 millones de euros de caja. Su consejero delegado declaró que alrededor del 80% de sus necesidades de combustible para los próximos doce meses están cubiertas, reduciendo su exposición inmediata.
- Aegean: el combustible borra el beneficio. Es otro ejemplo del impacto sobre compañías con mayor colchón financiero. Su resultado neto del primer semestre se ha cifrado en 3,3 millones de euros negativos, frente a 47,9 millones positivos un año antes, y se atribuyen 40 millones al combustible y los derechos de emisiones, después de coberturas. No hay señal inmediata de insolvencia: la compañía mantiene una posición financiera sólida y prevé disciplinar la capacidad durante seis a ocho meses mientras el jet fuel siga elevado.
- TAP: más pasajeros e ingresos, pero también mayores pérdidas. La lusa completa el grupo de compañías bajo presión, aunque no existen datos que permitan hablar de riesgo inmediato de insolvencia. Según la propia aerolínea, perdió 99,2 millones de euros en el primer semestre, un 40% más, mientras los costes de combustible crecieron un 18,7% y un 52,3% solo en el segundo trimestre. TAP intenta compensarlo mediante gestión de ingresos, disciplina de costes y su plan estratégico tras completar la reestructuración.


Para comentar, así como para ver ciertos contenidos de Hosteltur, inicia sesión o crea tu cuenta
Inicia sesiónEsta noticia no tiene comentarios.